El sesgo de supervivencia, o por qué el pasado se ve mejor de lo que fue
Si miras hacia atrás solo a las empresas que hoy siguen en pie, te olvidas de las que quebraron por el camino, y todo parece más fácil de lo que fue. Es el gran problema de las pruebas hacia el pasado, y por eso en borsisto usamos pruebas cortas.
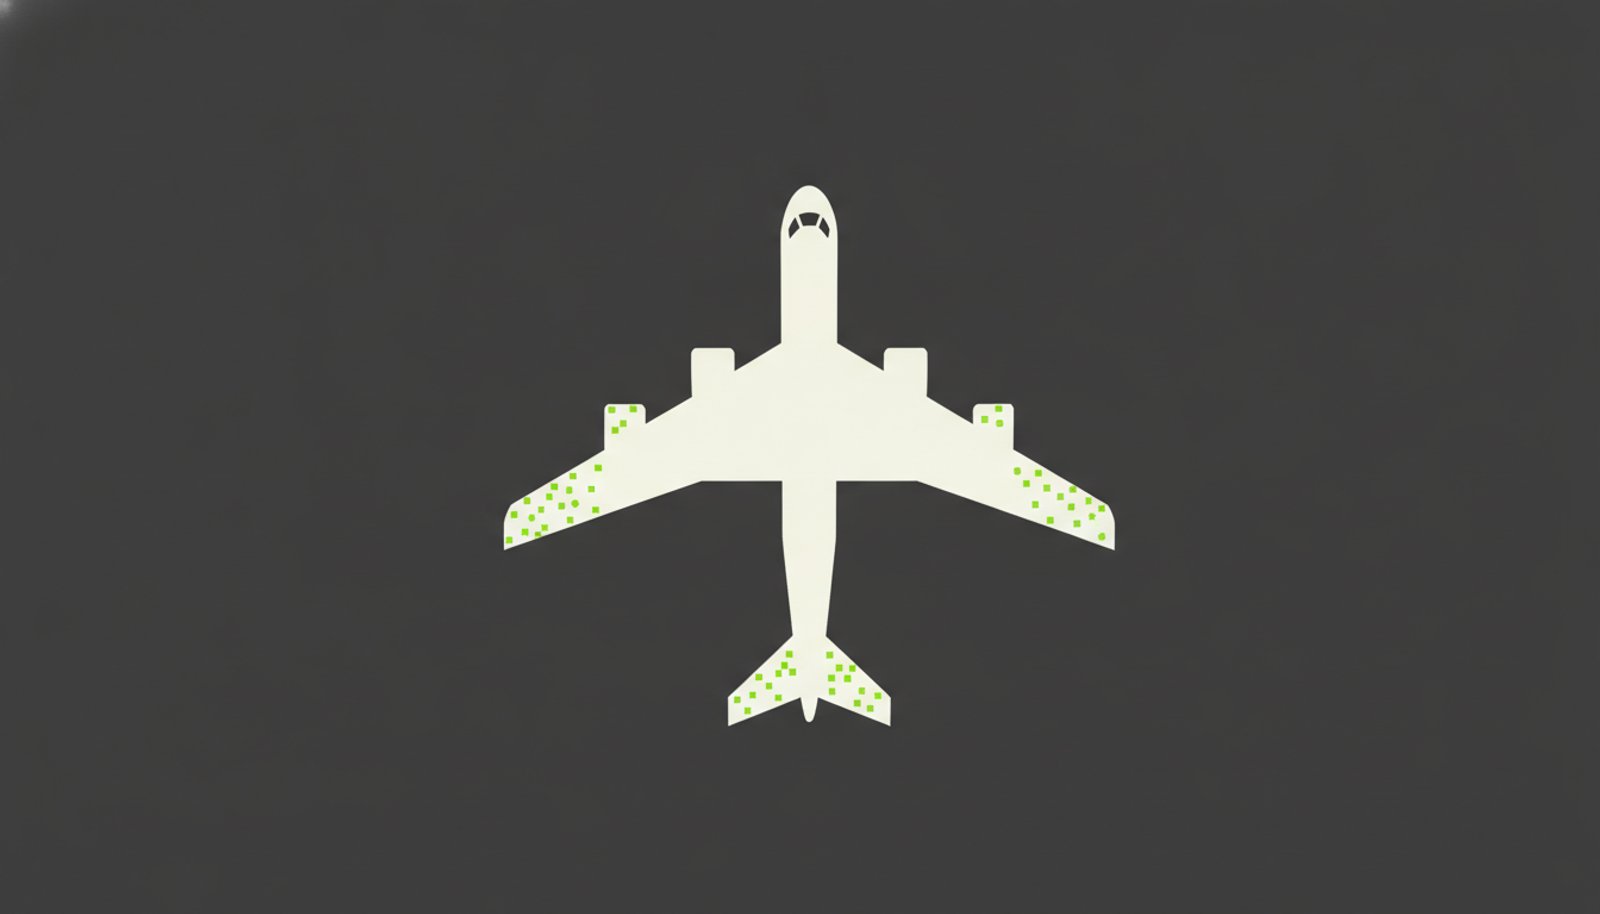
En la Segunda Guerra Mundial, los ingenieros estudiaban los aviones que volvían de combate para ver dónde tenían más agujeros de bala y reforzar esas partes. Un estadístico, Abraham Wald, les hizo ver el error: los aviones que había que estudiar eran los que no volvieron. Si un avión regresaba con agujeros en las alas, era porque las alas aguantaban. Los que recibían balas en el motor no regresaban para contarlo.
En la bolsa pasa igual
El S&P 500 de hoy son las 500 empresas que hoy están entre las más grandes. Si tomamos esa lista y miramos cómo le fue en los últimos cinco años, estamos mirando solo a las que sobrevivieron y crecieron. Las que quebraron, las que compraron otras o las que se encogieron ya no están en la lista, y no las vemos.
Resultado: cualquier prueba hacia atrás con la lista de hoy sale mejor de lo que fue en realidad. No es trampa a propósito: es que el pasado ya eligió a los ganadores por nosotros.
El problema de las pruebas hacia el pasado
Para saber si una forma de invertir funciona, se hace una prueba hacia el pasado (los expertos la llaman backtesting): se simula qué habría pasado si alguien hubiera seguido esas reglas durante años.
El tropiezo está en los datos. Los servicios que dan precios históricos casi nunca incluyen a las empresas que desaparecieron: las que quebraron, las que compró otra, o las que cambiaron de nombre y dejaron su historia atrás. Así que la prueba solo puede elegir entre las empresas que siguen vivas hoy.
Imagina una prueba que elige acciones del S&P 500 desde 2005. Con la lista de hoy, la prueba «invierte» en empresas que en 2005 ni siquiera estaban en el índice (eran pequeñas, o no existían) y nunca tropieza con las que se hundieron después. Juega sabiendo quién va a sobrevivir, y su resultado sale mejor de lo que habría sido de verdad.
Cuanto más atrás va la prueba, más pesa este error: en veinte años cambia buena parte del índice. Por eso las pruebas largas hacia el pasado son menos confiables de lo que parecen.
Por qué borsisto usa pruebas cortas
En lugar de una prueba de veinte años que se ve espectacular, ponemos a competir a los borsistos en tres pruebas acotadas:
- 5 años (2020-2024): para ver cómo sobreviven a momentos difíciles de verdad, como el desplome del COVID y el año malo de 2022.
- 3 años (2022-2024): un examen más corto y más limpio.
- La competencia en curso, desde enero de 2025: como si hubieras empezado a invertir hace algo más de un año; nadie, ni nosotros, sabe cómo termina.
Las pruebas cortas también tienen el sesgo, pero mucho menos. Y en la competencia en curso casi desaparece: la lista de empresas apenas ha cambiado desde enero de 2025, y cada decisión se toma con lo que se sabía ese día.
Cómo lo vemos en borsisto
- La cesta (todas las acciones de la lista de hoy, a partes iguales) le gana a casi todos nuestros borsistos en el pasado. Gran parte de esa ventaja es supervivencia: medimos que vale unos siete puntos al año en algunos períodos.
- Las Claras y los Martines eligen acciones de esa misma lista, así que también se benefician.
- Los borsistos que compran fondos indexados (como SPY) no tienen ese sesgo: el fondo cambia sus empresas con el tiempo, igual que en la vida real.
Qué hacer con esto
Cuando veas un resultado espectacular del pasado, pregúntate: ¿con qué lista de empresas se hizo? Si es con la de hoy, réstale algo. Por eso en borsisto comparamos sobre todo contra SPY, que es una vara honesta.